Perencanaan Fasilitas PPN
Pemanfaatan insentif dan fasilitas Pajak Pertambahan Nilai (PPN) adalah instrumen penghematan kas yang krusial pada Lapis 3 (Efisiensi Komponen Biaya dan Aset) dalam Kerangka Tiga Lapis Perencanaan Pajak. Sistem PPN di Indonesia menyuguhkan relaksasi kepabeanan dan fiskal dari pemerintah bagi sektor usaha strategis atau barang kebutuhan sosial.
Dalam konstruksi hukum di bawah Pasal 16B UU PPN jo. UU HPP, PP Nomor 49 Tahun 2022, serta tata kelola e-Faktur Coretax per PER-11/PJ/2025, fasilitas PPN dibelah menjadi dua karakter diametral yang membawa konsekuensi bertolak belakang terhadap pengkreditan Pajak Masukan: PPN Terutang Tidak Dipungut (Kode Transaksi 07) di mana Pajak Masukan berhak dikreditkan atau direstitusi tunai, berbanding PPN Dibebaskan (Kode Transaksi 08) di mana Pajak Masukan dilarang dikreditkan dan wajib dikapitalisasi menjadi beban di HPP. Catatan ini membedah katalog dasar hukum fasilitas, larangan faktur gabungan, stimulus PPN Ditanggung Pemerintah (DTP), taktik mitigasi pembengkakan kas, serta matriks perlindungan Kawasan Bebas (FTZ).
Konsep
Untuk melindungi margin laba dan efisiensi biaya persediaan, manajemen wajib mencermati perbedaan mendalam antara kode transaksi faktur dan perlakuan atas biaya Pajak Masukan yang timbul dari supplier pemanufaktur.
1. Komparasi Diametral: PPN Tidak Dipungut (Kode 07) vs PPN Dibebaskan (Kode 08)
Fasilitas PPN yang diatur dalam Pasal 16B ayat (1) UU PPN memilah perlakuan hak kompensasi perseroan pembeli modal:
| Aspek Komparasi | Fasilitas PPN Terutang Tidak Dipungut (Kode Transaksi 07) | Fasilitas PPN Dibebaskan (Kode Transaksi 08) |
|---|---|---|
| Konsep dan Filosofi Hukum | Secara hukum atas transaksi tersebut tetap terutang PPN, namun atas pertimbangan kebijakan negara, tarif PPN 12% tersebut ditetapkan TIDAK DIPUNGUT oleh penjual kepada pihak pembeli. Menerapkan asas Destination Principle secara murni. | Secara hukum atas barang atau jasa tersebut DIBEBASKAN PENUH dari pembebanan pengenaan PPN oleh negara. Menerapkan proteksi subsidi harga jual akhir. |
| Kode Faktur Pajak Coretax | Wajib menerbitkan e-Faktur bernomor seri 17 Digit dengan awalan Kode Transaksi 07, dibubuhi cap keterangan Coretax: “PPN TIDAK DIPUNGUT BERDASARKAN PP NO…”. | Wajib menerbitkan e-Faktur bernomor seri 17 Digit dengan awalan Kode Transaksi 08, dibubuhi cap keterangan Coretax: “PPN DIBEBASKAN BERDASARKAN PP NO…”. |
| Nasib Pengkreditan Pajak Masukan (PM) bagi PKP Produsen | DAPAT DIKREDITKAN ATAU DIRESTITUSI (Creditable PM): Berdasar Pasal 16B ayat (2) UU PPN, Pajak Masukan atas belanja bahan baku yang dipakai memproses barang Kode 07 TETAP SAH dikreditkan penuh dan berhak dimohonkan pencairan restitusi tunai pada SETIAP MASA PAJAK BULAN BERJALAN! | TIDAK DAPAT DIKREDITKAN (Non-Creditable PM): Berdasar Pasal 16B ayat (3) UU PPN, Pajak Masukan atas belanja bahan baku yang dipakai memproduksi barang Kode 08 HANGUS DAN DILARANG DIKREDITKAN ATAU DIRESTITUSI! |
| Dampak terhadap Akuntansi Biaya dan HPP Perseroan | Sangat Menguntungkan Arus Kas (Cash Flow Superior): Belanja PPN pabrik ditarik kembali lewat restitusi kantor pajak, sehingga HPP produksi bersih dari unsur pajak dan daya saing ekspor melonjak. | Menambah Beban Biaya Pokok Produksi (Cost of Production Increase): Uang kas 12% PPN Masukan yang hangus dilarang kredit tersebut wajib dikapitalisasi dan dimasukkan menjadi penambah Harga Pokok Penjualan (HPP) atau beban operasi! |
| Tujuan Primer Kebijakan | Mendorong daya saing ekspor komoditi nasional, mempercepat pembangunan zona investasi Kawasan Ekonomi Khusus (KEK) dan Batam FTZ, serta memantapkan proyek pertahanan strategis dari hibah luar negeri. | Melindungi hajat hidup masyarakat umum, menjaga keterjangkauan kebutuhan pangan dasar bulanan (sembako), serta menyamaratakan akses pelayanan sosial, medis, dan pendidikan publik. |
Konsekuensi Administratif Bersama (Larangan Faktur Pajak Gabungan)
Terdapat satu larangan keras yang mengikat kedua fasilitas ini secara setara: Faktur Pajak Gabungan MUTLAK DILARANG DIBUAT ATAS PENYERAHAN BKP DAN/ATAU JKP YANG MENDAPAT FASILITAS PPN TIDAK DIPUNGUT (KODE 07) MAUPUN PPN DIBEBASKAN (KODE 08)! Seluruh transaksi berfasilitas ini wajib diterbitkan Nota Bukti e-Faktur tersendiri secara individual pada setiap kali transaksi penyerahan dieksekusi, guna menjaga kejernihan jejak pembuktian dokumen fasilitas di radar pemeriksaan kantor pajak.
2. Katalog Rujukan Legalitas dan Pemanfaatan PPN Tidak Dipungut (PP 49/2022)
Dalam konstruksi hukum berdasar Peraturan Pemerintah Nomor 49 Tahun 2022 (PP 49/2022), fasilitas PPN Tidak Dipungut (Kode 07) diberikan secara terbatas (sebagian atau seluruhnya, bersifat sementara waktu atau selamanya) atas pos-pos strategis berikut:
flowchart TD
  TIDAK["Rumpun Objek PPN Terutang Tidak Dipungut Kode 07 PM Dapat Dikreditkan dan Restitusi"] --> FTZ["Kawasan Perdagangan Bebas dan Pelabuhan Bebas FTZ KPBPB Batam, Bintan, Karimun, Sabang per PP 41/2021"]
  TIDAK --> KEK["Kawasan Ekonomi Khusus KEK dan Tempat Penimbunan Berikat TPB per PP 40/2021"]
  TIDAK --> HIBAH["Proyek Strategis Pemerintah Dibiayai Dana Hibah atau Pinjaman Luar Negeri"]
  TIDAK --> BKP["Impor dan Penyerahan 8 BKP Strategis: Alat Pertahanan TNI/Polri, Kapal, Pesawat, Kereta Api, dan Emas Batangan"]
  TIDAK --> JKP["Penyerahan JKP Strategis: Jasa Sewa, Tunda, Pandu Kapal Pelayaran Niaga, Sewa Pesawat Penerbangan, Perbaikan Kereta Api"]
  TIDAK --> BEA["Impor BKP Dibebaskan Bea Masuk: Hadiah Amal Ibadah, Riset Ilmu Pengetahuan, Keperluan Disabilitas, Peti Jenazah, Barang Pindahan TKI/Mahasiswa"]
- Kawasan Perdagangan Bebas (Free Trade Zone / KPBPB) per PP 41/2021: Penyerahan BKP/JKP dari Daerah Pabean nusantara ke dalam zona pelabuhan bebas Batam, Bintan, Karimun, dan Sabang menggunakan Kode Faktur 07 dengan dukungan pengesahan PPJK Bea Cukai (Pajak masukan produsen lokal sah direstitusi bulanan).
- Kawasan Ekonomi Khusus (KEK) per PP 40/2021 dan Kawasan Berikat (TPB): Penyerahan bahan baku dari vendor produsen lokal kepada perusahaan berstatus pengolah di dalam Kawasan Berikat atau KEK untuk dilirik ekspor berikutnya.
- Proyek Pemerintah Dibiayai Hibah/Pinjaman Luar Negeri: Agar kas dana bantuan kemanusiaan internasional murni terserap membongkar instalasi proyek fisik, bukan dikonsumsi berputar membayar hutang pajak antar-instansi negara.
- Delapan BKP Strategis (Pasal 25 PP 49/2022): Impor atau penyerahan lokal alat angkutan pertahanan/keamanan untuk kementerian/TNI/POLRI, kapal laut angkutan niaga, pesawat udara beserta suku cadang, kereta api umum, komponen permesinan pemantap kereta api, serta Emas Batangan (selain untuk devisa negara)!
- JKP Strategis Industri Transportasi Nasional:
- Jasa yang diterima pelayaran niaga nasional (persewaan kapal laut, jasa kepelabuhanan tunda, pandu, tambat, labuh, serta jasa perawatan dan perbaikan kapal niaga).
- Jasa angkutan udara niaga nasional (persewaan pesawat udara dari dalam maupun luar negeri, serta perawatan teknis penerbangan).
- Jasa pemeliharaan perawatan perbaikan sarana kereta api yang disewa badan usaha penyelenggara perkeretaapian umum.
- Impor BKP Bebas Bea Masuk (Pasal 28 Ayat 3 PP 49/2022): Impor kiriman hadiah untuk rumah ibadah/amal sosial; perabotan riset pengembangan ilmu pengetahuan perguruan tinggi; peralatan kemanusiaan bagi penyandang disabilitas; peti kemasan jenazah atau abu jenazah; barang pindahan TKI/mahasiswa/PNS luar negeri; barang bawan penumpang sampai ambang batas kuota bea cukai; barang impor sementara; serta komoditas perikatan yang diekspor lalu diimpor kembali dengan kualitas asli tidak berubah (re-importation).
Bedah Ekstrem: Matriks Fasilitas PPN Kawasan Bebas (KPBPB)
Merujuk pada arsitektur PP Nomor 41 Tahun 2021, Kawasan Perdagangan Bebas dan Pelabuhan Bebas (KPBPB)—terdiri atas poros Batam, Bintan, Karimun, dan Sabang—merupakan suatu kawasan yang berada dalam wilayah hukum Negara Kesatuan Republik Indonesia (NKRI) namun terpisah dari Daerah Pabean. Implikasinya, kawasan ini dibebaskan murni dari pengenaan Bea Masuk, PPN, PPnBM, dan Cukai.
Keistimewaan luar biasa ini membawa dua aturan main fundamental bagi arus kas perseroan:
- Hak Absolut Non-PKP: Pengusaha yang beroperasi eksklusif di dalam Kawasan Bebas tidak perlu (dan secara administratif tidak wajib) dikukuhkan sebagai Pengusaha Kena Pajak (PKP). Mereka tidak memungut PPN atas penyerahan internal, sehingga harga jual produk di dalam kawasan menjadi jauh lebih murah dan kompetitif, menyerupai yurisdiksi lepas pantai (offshore).
- Kewajiban Mutlak Endorsement DJP: Pemberian fasilitas PPN Terutang Tidak Dipungut (Faktur Kode 07) atas penyerahan barang dari TLDDP (Tempat Lain Dalam Daerah Pabean) ke Kawasan Bebas bukanlah cek kosong. Fasilitas ini baru sah bila mendapat Endorsement—yaitu pernyataan mengetahui dan persetujuan otentik dari pejabat Direktorat Jenderal Pajak (kini termanifestasi via validasi sistem e-Faktur Coretax terintegrasi INSW) berdasarkan penelitian formal dokumen Pemasukan Barang (PPBJ). Tanpa endorsement yang sah, perlindungan hukum gugur dan supplier TLDDP wajib menanggung PPN terutangnya sendirian!
Struktur Konsekuensi Arus Barang (Bebas vs Tidak Dipungut vs Kena PPN): Dalam orkestrasi rantai suplai dan logistik, perlakuan kepabeanan dan fasilitas PPN di Kawasan Bebas terbelah menjadi tiga perlakuan hukum ketat:
-
1. DIBEBASKAN DARI PENGENAAN PPN Fasilitas pembebasan murni ini diberikan khusus untuk aktivitas internal dan perlindungan impor luar negeri:
- Penyerahan BKP mutlak di dalam internal Kawasan Bebas antar pengusaha KPBPB.
- Pemasukan BKP/barang dari Luar Daerah Pabean (LDP/Luar Negeri) murni ke Kawasan Bebas.
- Penyerahan Jasa Angkutan Udara di dalam internal Kawasan Bebas.
- Penyerahan Jasa Telekomunikasi di dalam Kawasan Bebas, atau dari TLDDP ke Kawasan Bebas menggunakan jaringan berkabel (fisik) di Kawasan Bebas.
-
2. PPN TERUTANG TIDAK DIPUNGUT (Faktur Kode 07 - PM Dapat Dikreditkan) Fasilitas di mana penjual domestik (luar kawasan bebas) memegang hak restitusi Pajak Masukan, sementara pembeli di dalam Kawasan Bebas dilindungi dari pungutan:
- Penyerahan BKP Berwujud dari pengusaha TLDDP, TPB (Kawasan Berikat), KEK, atau Kawasan Bebas lainnya untuk dimasukkan ke dalam Kawasan Bebas (Syarat Endorsement mutlak terpenuhi).
- Penyerahan BKP Tidak Berwujud atau JKP tertentu dari TLDDP, TPB, dan KEK untuk dimanfaatkan di Kawasan Bebas.
- Penyerahan BKP atau JKP tertentu dari Kawasan Bebas ke TPB atau KEK (umumnya ditujukan untuk siklus bahan baku ekspor selanjutnya).
-
3. DIKENAKAN PPN NORMAL (Faktur Kode 01 - Pengusaha Wajib Pungut) Pengenaan tarif mutlak otomatis berlaku ketat saat produk ditarik keluar dari yurisdiksi batas bebas masuk ke pasar nusantara:
- Penyerahan BKP berwujud dari Kawasan Bebas untuk dikeluarkan ke TLDDP (masuk paksa ke pasar domestik).
- Pengeluaran BKP yang asalnya dari LDP (impor luar negeri), kemudian diedarkan keluar dari Kawasan Bebas menuju TLDDP.
- Penyerahan JKP atau BKP Tidak Berwujud dari Kawasan Bebas untuk dimanfaatkan di TLDDP atau TPB.
- Penyerahan Jasa Angkutan Udara atau Telekomunikasi (non-kabel lokal) dari TLDDP ke Kawasan Bebas atau sebaliknya.
Bedah Ekstrem: Anatomi Fasilitas PPN Tempat Penimbunan Berikat (TPB) dan Kawasan Berikat
Membentangkan fondasi hukum PMK Nomor 131/PMK.04/2018 s.t.d.t.d. PMK 65/PMK.04/2021, Tempat Penimbunan Berikat (TPB) adalah benteng pabean khusus guna menimbun barang tanpa dipungut pajak sebelum diproses dan diekspor.
Struktur Fisik dan Penyelenggaraan TPB: Secara administratif, institusi kepabeanan membelah TPB ke dalam 7 (tujuh) bentuk wujud fisik bangunan: (1) Gudang Berikat, (2) Kawasan Berikat, (3) Tempat Penyelenggaraan Pameran Berikat, (4) Toko Bebas Bea, (5) Tempat Lelang Berikat, (6) Kawasan Daur Ulang Berikat, dan (7) Pusat Logistik Berikat. Dari ketujuhnya, Kawasan Berikat (Pabrik Berikat) merupakan entitas paling masif. Penyelenggara kawasan bisa dirangkap oleh Pengusaha Kawasan Berikat (PDKB) itu sendiri (entitas yang sama), maupun dijalankan oleh entitas terpisah.
Matriks Konsekuensi Arus Barang dan Pajak di Kawasan Berikat: Dalam arsitektur Supply Chain, Kawasan Berikat dirancang untuk perakitan berorientasi ekspor. Skema pajaknya bergerak dalam pendulum berikut:
-
1. FASILITAS PPN TERUTANG TIDAK DIPUNGUT (Pemasukan Bahan Baku) Fasilitas perlindungan kas absolut diberikan kepada produsen di Kawasan Berikat atas Pemasukan Barang yang murni ditujukan sebagai material olahan (dengan syarat mutlak: bukan barang untuk dikonsumsi seperti katering/makanan).
- Impor dari Luar Negeri (LDP): Mendapatkan penangguhan Bea Masuk, pembebasan cukai, dan PPN serta PPnBM Impor Tidak Dipungut.
- Pembelian dari TLDDP (Domestik Nusantara): Supplier PKP di TLDDP menagih bahan baku dengan menerbitkan e-Faktur Kode 07 (Tidak Dipungut). Supplier di TLDDP (misal: Y Co.) yang membeli bahan mentahnya dari pihak lain (dengan PM bernominal Rp8 Juta) sah melaporkan PPN Lebih Bayar dan meminta restitusi tunai ke kas negara. Sementara itu, pabrik di Kawasan Berikat membukukan Pajak Masukan senilai Rp0.
-
2. PEMBEBASAN PPN (Pengeluaran Barang Ekspor) Target sejati dari Kawasan Berikat adalah membuang produk jadi ke pasar internasional.
- Ekspor Hasil Kawasan Berikat: Penyerahan barang jadi ke klien di luar negeri (misal: X Co.) dikenakan tarif tunggal PPN 0%. Tidak ada pajak yang membebani harga komoditas global.
-
3. JEBAKAN PPN NORMAL (Penjualan Paksa ke Pasar Domestik / TLDDP) Bencana likuiditas terjadi apabila Pengusaha Kawasan Berikat gagal mengekspor dan terpaksa membuang produk olahannya ke pasar domestik (Tempat Lain Dalam Daerah Pabean - TLDDP). Regulasi mengeksekusi dua pukulan pajak sekaligus:
- Pelunasan Pajak Bahan Baku: Fasilitas PPN Tidak Dipungut yang selama ini dinikmati atas perolehan bahan baku (baik impor maupun pembelian lokal) wajib dibayar dan dilunasi seketika ke kas negara (Pajak Masukan tidak lagi gratis!).
- Pemungutan Pajak Penjualan: Atas penyerahan barang jadi kepada pembeli akhir di TLDDP, Pengusaha Kawasan Berikat wajib memungut PPN Normal 12% (Pajak Keluaran - Faktur Kode 01) yang membebani kas konsumen lokal.
- Pengecualian Lintas TPB: PPN tetap dipungut atas penyerahan JKP dalam/ke/dari TPB, serta pemanfaatan BKP Tidak Berwujud dari luar negeri di dalam TPB.
Bedah Ekstrem: Matriks Hibrida Fasilitas PPN Kawasan Ekonomi Khusus (KEK)
Berada di bawah orkestrasi pabean PMK Nomor 237/PMK.010/2020 s.t.d.t.d. PMK 33/PMK.010/2021 jo. PP 40 Tahun 2021, Kawasan Ekonomi Khusus (KEK) tidak tunduk pada absolutisme ekspor seperti halnya Kawasan Berikat. KEK adalah zona yurisdiksi hibrida dengan batas definitif di wilayah NKRI (seperti KEK Arun Lhokseumawe, Mandalika, Sei Mangkei) yang dirancang untuk menyerap investasi super jumbo di segala bidang.
Spektrum Universal KEK (Perbandingan Karakteristik): Berbeda tajam dengan Gudang atau Kawasan Berikat yang murni bertumpu pada sumbu Manufaktur Berorientasi Ekspor, anatomi KEK memiliki spektrum universal:
- Mencakup Non-Manufaktur: Kegiatan KEK membentang luas meliputi pariwisata, pendidikan, logistik distribusi, riset, pengembangan energi, kesehatan, hingga ekonomi digital.
- Melindungi Pasar Non-Ekspor: KEK tetap menyandang status penimbunan Bonded meskipun produk akhir usahanya berorientasi murni untuk konsumsi dalam negeri atau jasa lokal (seperti pariwisata Mandalika atau hub logistik domestik).
Klasterisasi Fasilitas PPN/PPnBM Terutang Tidak Dipungut: Proteksi kas pajak masukan (Faktur Kode 07) bagi pengusaha di dalam KEK dikategorikan secara absolut pada penyerahan dan impor berikut:
-
Penyerahan BKP Berwujud tertentu dari TLDDP, kawasan bebas, dan TPB;
-
Impor BKP Berwujud tertentu;
-
Impor Barang Konsumsi ke KEK pariwisata;
-
Penyerahan BKP Berwujud tertentu antar Badan Usaha/Pelaku Usaha di KEK;
-
Penyerahan JKP dan/atau BKP Tidak Berwujud, termasuk jasa persewaan tanah dan/atau bangunan di KEK antar Badan Usaha/Pelaku Usaha di KEK;
-
Penyerahan JKP tertentu dan JKP Tidak Berwujud oleh Pengusaha dari TLDDP/selain TLDDP; dan
-
Pemanfaatan JKP dan/atau BKP Tidak Berwujud dari luar Daerah Pabean di dalam KEK.
-
1. Pilar Barang Kena Pajak (BKP) Berwujud Tertentu Rincian absolut BKP Berwujud tertentu yang mendapat fasilitas adalah berupa:
- Barang modal termasuk tanah dan/atau bangunan, peralatan/mesin dan suku cadang yang diperlukan untuk proses produksi pengolahan, barang modal termasuk tanah dan/atau bangunan yang diperlukan untuk pembangunan dan/atau pengembangan KEK sesuai dengan bidang usahanya.
- Bahan baku, bahan pembantu, dan barang lain yang diolah, dirakit dan/atau dipasang pada barang lain untuk kegiatan manufaktur, logistik, dan/atau penelitian dan pengembangan.
- Bahan baku, bahan pembantu, peralatan dan barang lain yang diperlukan bagi kegiatan yang menghasilkan jasa kena pajak dan/atau kegiatan pengembangan teknologi; dan/atau
- Barang yang diperuntukan bagi kegiatan penyimpanan, perakitan, penyortiran, pengepakan, pendistribusian, perbaikan, dan perekondisian permesinan yang digunakan bidang usaha industri manufaktur dan logistik, serta maintenance, repair and overhaul (MRO) untuk kapal dan pesawat terbang.
-
2. Eksepsi Khusus BKP “Barang Konsumsi” di KEK Pariwisata Fasilitas perlindungan KEK merambah pada Barang Konsumsi, yang secara ketat meliputi parameter berikut:
- Barang Konsumsi yang diperlukan oleh Pelaku Usaha di KEK pariwisata sebagai bahan baku usaha untuk menghasilkan jasa.
- Waktu penggunaannya relatif singkat serta akan hilang keberadaan dan/atau fungsinya bila sudah dipergunakan, yang digunakan dalam proses produksi yang menghasilkan jasa; dan
- Tidak ditujukan untuk penggunaan di luar KEK.
-
3. Pilar Jasa Kena Pajak (JKP) Tertentu Rincian absolut JKP Tertentu yang mendapatkan fasilitas di wilayah KEK adalah berupa:
- Jasa maklon.
- Jasa perbaikan dan perawatan termasuk maintenance, repair and overhaul (MRO) untuk kapal dan pesawat terbang.
- Jasa pengurusan transportasi terkait barang untuk tujuan ekspor.
- Jasa konstruksi yang meliputi perencanaan, perancangan, pelaksanaan pembangunan, dan pengawasan pembangunan di KEK, termasuk konsultansi konstruksi yang meliputi pengkajian, perencanaan, dan perancangan konstruksi.
- Jasa teknologi dan informasi.
- Jasa penelitian dan pengembangan.
- Jasa persewaan alat angkut berupa persewaan pesawat udara dan/atau kapal laut untuk kegiatan penerbangan atau pelayaran internasional.
- Jasa konsultansi bisnis dan manajemen, jasa konsultansi hukum, jasa konsultansi desain arsitektur dan interior, jasa konsultansi sumber daya manusia, jasa konsultansi keinsinyuran, jasa konsultansi pemasaran, jasa akuntansi atau pembukuan, jasa audit laporan keuangan, dan jasa perpajakan.
- Jasa perdagangan berupa jasa mencarikan penjual barang di dalam Daerah Pabean untuk tujuan ekspor.
- Jasa interkoneksi, penyelenggaraan satelit, dan/atau komunikasi/konektivitas data; dan
- Jasa lainnya yang ditetapkan oleh menteri yang menyelenggarakan urusan pemerintahan di bidang keuangan negara.
Pemanfaatan relaksasi Kode 07 pada KEK memastikan perusahaan rintisan teknologi maupun industri hilirisasi berat dapat membangun pondasi asetnya tanpa harus berdarah-darah membakar kas ratusan miliar Rupiah hanya demi melunasi PPN faktur pembangunan pabrik.
3. Peta Kuadran Karakteristik Fasilitas Kepabeanan dan PPN
Untuk memetakan keseluruhan ekosistem fasilitas yang telah kita bahas secara presisi, mari membedah perbandingan posisi mutlak mereka berlandaskan kuadran orientasi industri dan batas zona yurisdiksi.
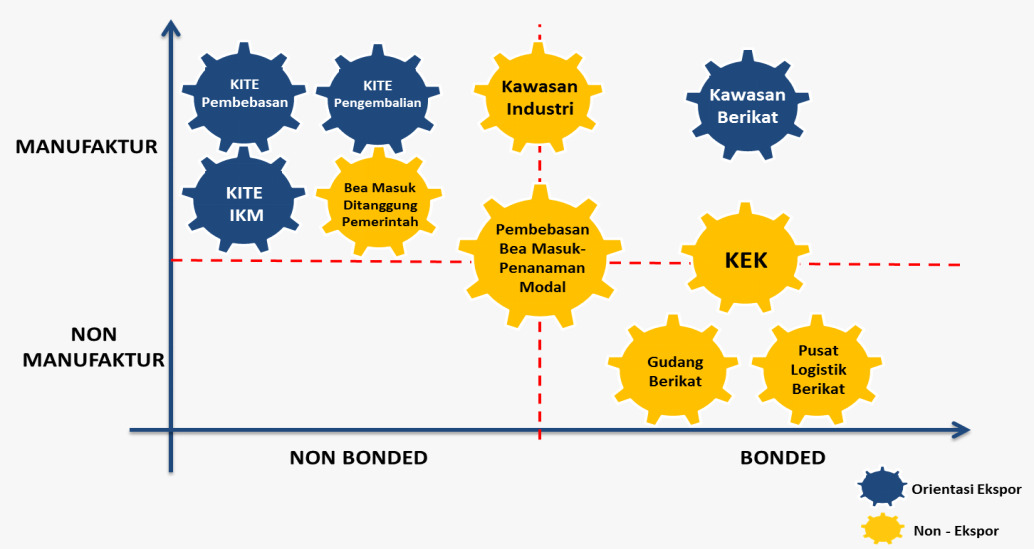
Peta kuadran (scatter plot) di atas mendemarkasikan wilayah perlindungan pajak ke dalam dua sumbu fundamental: Sumbu Horizontal (Non-Bonded vs Bonded) yang menentukan batas yurisdiksi fisik pengawasan pabean, dan Sumbu Vertikal (Non-Manufaktur vs Manufaktur) yang merepresentasikan hakikat operasional entitas. Perbedaan krusial lainnya disimbolkan oleh Roda Biru (Mutlak Orientasi Ekspor) dan Roda Kuning (Orientasi Non-Ekspor/Domestik).
-
Kuadran 1: Manufaktur & Bonded (Puncak Ekspor Absolut)
- Kawasan Berikat: Bersemayam kokoh di kuadran paling eksklusif (Kanan Atas, Roda Biru). Mewakili entitas pabrikasi fisik murni (Manufaktur) yang diletakkan dalam zona isolasi pabean khusus (Bonded). Perlindungan PPN Tidak Dipungut yang dimilikinya ditujukan 100% untuk menguasai pangsa pasar internasional (Orientasi Ekspor). Kegagalan mengekspor akan mengundang hukuman pelunasan pajak dan sanksi denda ke pasar TLDDP.
-
Kuadran 2: Zona Transisi Hibrida (Bonded Non-Manufaktur)
- Kawasan Ekonomi Khusus (KEK): Memposisikan dirinya di spektrum tengah (Kanan, Roda Kuning). Terkurung di wilayah Bonded, namun sifatnya lentur melintasi sumbu Manufaktur (Industri) hingga Non-Manufaktur (Riset, Pariwisata, Konsultansi). KEK ditandai kuning (Non-Ekspor) bukan berarti dilarang mengekspor, melainkan melayani dan melindungi pasar dalam negeri/lokal secara masif tanpa kehilangan hak fasilitas.
- Gudang Berikat & Pusat Logistik Berikat (PLB): Berada mutlak di kuadran Non-Manufaktur Bonded (Kanan Bawah). Tempat bertemunya fasilitas penimbunan logistik yang dilarang melakukan proses pengolahan mesin pabrik.
-
Kuadran 3: Manufaktur & Non-Bonded (Fasilitas KITE Berbasis Dokumen) Kuadran Kiri Atas menyoroti ekosistem KITE (Kemudahan Impor Tujuan Ekspor).
- KITE Pembebasan & KITE Pengembalian: Menduduki posisi Manufaktur, Non-Bonded, namun murni Roda Biru (Orientasi Ekspor). Didukung landasan yuridis PMK Nomor 149/PMK.04/2022, pabrik KITE tidak perlu mengurung fisiknya di kawasan tertutup. Mereka beroperasi di wilayah terbuka (TLDDP), namun dokumen impor bahan bakunya dilindungi fasilitas pembebasan Bea Masuk dan PPN Tidak Dipungut (Faktur 07). Syarat absolutnya: produk akhir diwajibkan terbang murni ke pasar global.
Melalui lensa matriks kuadran ini, ahli pabean dan perencana pajak (tax planner) dapat merancang entitas anak perusahaan dengan tingkat presisi pemanfaatan kas pajak yang maksimal, menyesuaikan pada apakah perusahaan tersebut akan mengejar agresivitas pasar internasional atau berlindung membangun infrastruktur pelayanan pasar nusantara.
4. Katalog Rujukan Legalitas dan Pemanfaatan PPN Dibebaskan (PP 49/2022)
Mengacu pada perlindungan hajat hidup publik dalam PP Nomor 49 Tahun 2022 jo. UU HPP, fasilitas PPN Dibebaskan (Kode 08 - PM dilarang dikreditkan) disematkan atas katalog penyerahan komoditas berikut:
- 1. Barang Kebutuhan Pokok yang Dibutuhkan Rakyat Banyak (Sembako): Meliputi beras, gabah, jagung, sagu, kedelai, garam konsumsi beriodium maupun non-iodium, daging mentah segar, telur, susu perasan murni segar, buah-buahan organik segar, dan sayur-sayuran segar pertanian. (Catatan strategi: Berkat PP 49/2022, sembako ini dinaikkan menjadi Objek PPN namun dilindungi fasilitas Dibebaskan 100%, menjaga keadilan perputaran rantai distribusi ritel modern!).
- 2. Jasa Pelayanan Tertentu (Eks-Non JKP): Melimpahi jasa pelayanan kesehatan medis dokter/klinik/rumah sakit; jasa pelayanan pendidikan formal/non-formal; jasa pelayanan sosial dan panti asuhan; jasa keagamaan (katering haji/umrah, ibadah gereja); jasa kesenian dan hiburan tradisional non-pajak daerah; jasa asuransi kerugian/jiwa; serta jasa perbankan keuangan penyalur kredit.
- 3. BKP Strategis Penguatan Kepentingan Publik:
- Vaksin medis kesehatan (termasuk Vaksin Covid-19 dan vaksin program nasional pemerintah) serta obat-obatan penanganan wabah publik.
- Buku pelajaran umum, kitab suci seluruh agama, dan buku pelajaran agama.
- Air bersih yang disaring dan dialirkan secara terpusat melalui pipa oleh Perusahaan Air Minum (PDAM / PAM).
- Listrik perumahan (kecuali disalurkan untuk rumah tangga berdaya super besar melampaui 6.600 VA (Volt-Ampere) yang dikenai pajak penuh!).
- Rumah Sederhana, Rumah Sangat Sederhana, pondok boro, asrama mahasiswa, dan perumahan masyarakat berpenghasilan rendah yang memenuhi spesifikasi harga batas Kementerian Pekerjaan Umum dan Perumahan Rakyat (PUPR) dan Kementerian Keuangan!
5. PPN Ditanggung Pemerintah (DTP - PMK 92/2023)
Sesuai ketentuan Peraturan Menteri Keuangan Nomor 92 Tahun 2023 (PMK 92/2023), Pajak Ditanggung Pemerintah (DTP) adalah pajak yang terutang secara hukum yang dibayarkan dan ditanggung lunas oleh pemerintah mempergunakan alokasi pagu anggaran resmi Anggaran Pendapatan dan Belanja Negara (APBN). Objek PPN DTP diresmikan secara berkala oleh Menteri Keuangan demi menghalau guncangan krisis atau menaikkan daya beli stimulus kontrasiklus:
| Jenis Insentif PPN DTP | Regulasi Pelaksana Tertentu | Ruang Lingkup Obyek Penyerahan dan Mekanisme Tarif | Konsekuensi Faktur dan Hak Pajak Masukan (PM) |
|---|---|---|---|
| 1. PPN DTP Stimulus Properti Rumah Tapak & Susun (2025) | PMK Nomor 13 Tahun 2025 | Penyerahan hunian rumah tapak atau rumah susun baru siap huni dengan harga jual paling tinggi maksimal Rp5.000.000.000 (Lima Miliar Rupiah). - Periode 1 Januari - 30 Juni 2025: DTP 100% atas bagian harga rumah sampai dengan Rp2 Miliar. - Periode 1 Juli - 31 Desember 2025: DTP 50% atas bagian harga sampai dengan Rp2 Miliar (sisa 50% dipungut normal dari pembeli). | Menerbitkan e-Faktur Kode Transaksi 07 dibubuhkan cap Coretax: “PPN DITANGGUNG PEMERINTAH EKSEKUSI PMK 13/2025”. Pajak Masukan atas kontruksi rumah komersil DTP INI TETAP SAH DAPAT DIKREDITKAN ATAU DIRESTITUSI! |
| 2. PPN DTP Stimulus Tiket Pesawat Terbang Ekonomi | PMK Nomor 36 Tahun 2025 | Pemberian fasilitas PPN DTP sebesar 6% (enam persen) atas penjualan tiket penerbangan domestik kelas ekonomi (sisa 6% ditanggung normal oleh konsumen penerima jasa), berlaku untuk periode pembelian dan penerbangan musim liburan pertengahan tahun per aturan Kemenkeu. | Menerbitkan nota e-Faktur atau tiket setara faktur Kode Transaksi 07 dengan keterangan DTP. Pajak Masukan operasional aviasi maskapai penerbangan TETAP 100% DAPAT DIKREDITKAN! |
| 3. PPN DTP Penanganan Pandemi COVID-19 | PMK Nomor 226/PMK.03/2021 | Penyerahan alat tes kesehatan, obat penanganan infeksi, APD pelindung klinis, serta impor/penyerahan bahan baku pembuatan vaksin COVID-19 oleh pabrikan farmasi nasional maupun swasta. | Wajib menerbitkan Faktur Pajak Kode 07 dengan cap DTP. Seluruh bayar Pajak Masukan pembeli bahan baku medis DAPAT DIKREDITKAN DAN DIRESTITUSI UTUH KE KAS PABRIK! |
Penerapan (Bedah Kasus Praktikum TM 7)
Bedah kasus praktikum berikut memadukan evaluasi pengkreditan kas supplier pabrikan serta rekonsiliasi proyeksi likuiditas pada kontraktor pengembang perumahan.
Kasus 1: Evaluasi Fasilitas Kawasan Berikat vs Vaksin Medis (PT Nusantara Jaya)
- Profil Kasus: PT Nusantara Jaya adalah Pengusaha Kena Pajak (PKP) pabrik komponen elektronik dan alat kesehatan. Bulan ini perusahaan melakukan dua transaksi besar:
- Transaksi A: Mengirimkan komponen elektronik senilai Rp500.000.000 (Rp500 Juta) ke PT Micro Chip, sebuah perusahaan yang berlokasi di Kawasan Berikat (Kawasan Pabean Khusus).
- Transaksi B: Melakukan impor dan penyerahan bahan baku obat serta vaksin esensial program nasional senilai Rp800.000.000 (Rp800 Juta) yang berdasarkan regulasi masuk dalam kategori PPN Dibebaskan.
- Kondisi Kas Pembelian: Dalam proses memproduksi kedua komoditas itu, PT Nusantara Jaya telah membayar kas Pajak Masukan (PM) kepada vendor mereka: Rp50.000.000 (Rp50 Juta) untuk bahan baku Transaksi A, dan Rp80.000.000 (Rp80 Juta) untuk bahan baku Transaksi B.
Analisis Solusi Pertanyaan A (Fasilitas Transaksi A, Mekanisme Pemanfaatan, & Kode Faktur)
- Jenis Fasilitas PPN & Mekanisme Pemanfaatan: Transaksi A merupakan penyerahan barang ke entitas pembeli di dalam Kawasan Berikat, sehingga secara mutlak berhak memperoleh Fasilitas PPN Terutang Tidak Dipungut sesuai ketentuan kepabeanan jo. PP 49/2022. Fasilitas ini didedikasikan oleh negara demi mengawal harga penawaran komponen ekspor dan pertumbuhan zona industri pabean. Secara hukum PPN 12% atas nominal Rp500 Juta tetap terutang (Rp60 Juta), namun pihak PT Micro Chip di Kawasan Berikat TIDAK DIPUNGUT DAN BEBAS BAYAR PPN TERSEBUT!
- Kode Faktur Pajak Wajib Diterbitkan: PT Nusantara Jaya dilarang menerbitkan nota faktur gabungan, melainkan wajib menyetujui penerbitan nota e-Faktur Coretax khusus dengan awalan Kode Transaksi 07 (Faktur 07) dikenakan keterangan resmi “PPN TIDAK DIPUNGUT BERDASARKAN PP NO…”.
- Konsekuensi terhadap Pajak Masukan (Rp50.000.000): Mengacu pada amanat Pasal 16B ayat (2) UU PPN, karena Transaksi A memegang fasilitas Tidak Dipungut (Kode 07), maka kas uang Pajak Masukan sebesar Rp50.000.000 yang telah dibayar kepada vendor bersangkutan TETAP SAH SERATUS PERSEN DAPAT DIKREDITKAN OLEH PT NUSANTARA JAYA! Biaya modal ini selamat dan berkuasa dimintakan restitusi pengembalian tunai ke kas perseroan.
Analisis Solusi Pertanyaan B (Fasilitas Transaksi B & Konsekuensi Logis atas Pajak Masukan Rp80 Juta)
- Jenis Fasilitas PPN: Transaksi B atas suplai vaksin medis dan bahan obat esensial program nasional merupakan objek yang diistimewakan hukum mengantongi Fasilitas PPN Dibebaskan berdasar PP 49/2022. Fasilitas ini diberikan untuk melindungi hajat hidup mendasar masyarakat umum dari mahalnya harga layanan kesehatan publik. PT Nusantara Jaya wajib mengunggah e-Faktur dengan awalan Kode Transaksi 08 (Faktur 08) bercap “PPN DIBEBASKAN”.
- Konsekuensi Logis Fatal atas Pajak Masukan (Rp80.000.000):
- Berdasarkan aturan besi Pasal 16B ayat (3) UU PPN, karena produk akhir yang diserahkan mendapatkan fasilitas PPN Dibebaskan (Kode 08), maka Seluruh Pajak Masukan sebesar Rp80.000.000 yang telah dibayarkan tunai kepada vendor BELANJA MUTLAK HANGUS DAN TIDAK DAPAT DIKREDITKAN ATAU DIRESTITUSI KE KANTOR PAJAK (Non-Creditable PM)!
- Perlakuan Akuntansi dan Solusi Lapis Biaya: Karena dilarang diklaim pengurangkan di SPT PPN, tim akuntansi PT Nusantara Jaya WAJIB MEMBIAYAKAN DANA Rp80 Juta TERSEBUT DENGAN CARA MENGKAPITALISISASIKANNYA MASUK KE DALAM HARGA POKOK PENJUALAN (HPP) VAKSIN ATAU BIAYA OPERASIONAL PABRIK pada Laporan Laba Rugi Komersial! Pengkapitalisasian ini sah menjamin beban kas Rp80 Juta tersebut beralih fungsi menjadi pengurang Laba Fiskal yang menghemat tagihan PPh Badan di penutup tahun.
Kasus 2: Mitigasi Proyek Perumahan Sederhana vs Komersial DTP (PT Griya Indah)
- Profil Kasus: PT Griya Indah merupakan pengembang perumahan (developer) yang menyalurkan dua proyek pembangunan rumah pada tahun anggaran berjalan:
- Proyek RS (Rumah Sederhana Bersubsidi): Menyerahkan 10 unit rumah sederhana bagi Masyarakat Berpenghasilan Rendah (MBR) senilai Rp1.500.000.000 (Rp1,5 Miliar). Proyek ini memegang Fasilitas PPN Dibebaskan demi mendukung program papan nasional.
- Proyek RE (Rumah Komersial DTP): Memanfaatkan program stimulus ekonomi Kemenkeu berupa PPN Ditanggung Pemerintah (DTP) untuk penjualan rumah tapak komersial siap huni senilai Rp3.000.000.000 (Rp3 Miliar).
- Kondisi Kas Pembelian: Di akhir masa pajak, akumulasi kas Pajak Masukan dari pembelian semen, besi baja, dan jasa kontraktor berjumlah Rp250.000.000 (Rp250 Juta), yang terbagi rata 50:50 (Rp125 Juta untuk Proyek RS, dan Rp125 Juta untuk Proyek RE).
Analisis Solusi Pertanyaan A (Konsep Fasilitas PPN DTP pada Proyek RE & Kode Faktur)
- Definisi dan Penanggung Pajak Proyek RE: Fasilitas PPN DTP pada penjualan rumah komersial siap huni (senilai Rp3 Miliar) berarti secara hukum atas penjualan rumah komersial tersebut TETAP TERUTANG PPN 12% (senilai Rp360 Juta), tetapi uang pajak tersebut DIBAYAR DAN DITANGGUNG SERATUS PERSEN OLEH KAS NEGARA (PEMERINTAH) MENGGUNAKAN PAGU DANA APBN! Konsekuensinya: konsumen pembeli rumah riil tidak perlu membayar PPN dari dompetnya, dan PT Griya Indah dilarang memungut sepeser pun pajak tunai dari tangan pembeli.
- Kode Faktur Wajib Diterbitkan: Atas penyerahan rumah komersial stimulus ini, PT Griya Indah wajib memancarkan nota e-Faktur tersendiri menggunakan awalan Kode Transaksi 07 (Faktur 07) yang disertai cap sistem otentik Coretax: “PPN DITANGGUNG PEMERINTAH EKSEKUSI PMK NOMOR…”.
Analisis Solusi Pertanyaan B (Konsekuensi Perpajakan PM Rp250 Juta & Dampak Cash Flow)
Melanjutkan analisis konsekuensi perpajakan (tax consequence) terhadap pembagi dua nominal Pajak Masukan senilai Rp250 Juta menyebarkan perbedaan pergerakan kas usaha:
flowchart TD
  PM["Total Pajak Masukan Belanja Material Semen & Besi Rp250.000.000"] --> RS["50% Alokasi ke Proyek RS (Rumah Sederhana MBR / PPN Dibebaskan): Rp125.000.000"]
  PM --> RE["50% Alokasi ke Proyek RE (Rumah Komersil Stimulus / PPN DTP): Rp125.000.000"]

  RS --> RSH["TIDAK DAPAT DIKREDITKAN: Kas Rp125 Juta Hangus dari SPT PPN dan Wajib Dikapitalisasi ke HPP Rumah"]
  RE --> REK["TETAP SAH DIKREDITKAN: Kas Rp125 Juta Mengakibatkan PPN Lebih Bayar di SPT dan SAH DIRESTITUSI TUNAI!"]
- 1. Analisis Pajak Masukan Proyek RS (PPN Dibebaskan - Rp125.000.000):
- Alokasi PM sebesar Rp125.000.000 yang didedikasikan untuk membangun rumah sederhana MBR (Kode Faktur 08 Dibebaskan) berstatus TIDAK DAPAT DIKREDITKAN ATAU DIRESTITUSI (Non-Creditable PM).
- PT Griya Indah wajib membiayai dan mengkapitalisasi uang Rp125 Juta ini sebagai komponen tambahan Harga Pokok Penjualan (HPP) produksi unit rumah sederhana pada buku kas Laba Rugi konvensional.
- 2. Analisis Pajak Masukan Proyek RE (PPN Ditanggung Pemerintah - Rp125.000.000):
- Alokasi PM sebesar Rp125.000.000 yang diserap untuk kontruksi rumah komersial DTP (Kode Faktur 07) berstatus TETAP SAH DAN BERHAK SERATUS PERSEN UNTUK DIKREDITKAN ATAU DIRESTITUSI SEPENUHNYA!
- Meskipun PT Griya Indah tidak menginjeksi kas pungutan Pajak Keluaran murni dari konsumen (karena dibayarkan pagu APBN), Kantor Pajak tetap mengakreditasi PM pembelian kontraktor tersebut sebagai piutang kredit fiskal yang utuh.
- 3. DAMPAK LUAR BIASA TERHADAP ARUS KAS (CASH FLOW IMPACT) PERUSAHAAN:
- Dalam pelaporan SPT Masa PPN bulan bersangkutan, akun Pajak Keluaran (PK) yang berdaya ditagih tunai dari pembeli atas Proyek RE bernilai Rp0 (karena Kode 07 DTP tidak menyetor PK ke kas pabean). Di sisi seberang, kas Pajak Masukan (PM) dari supplier terdaftar sah sebesar Rp125.000.000.
- Hal ini memacu saldo pengkreditan neraca pajak berujung pada kondisi LEBIH BAYAR (LB) BERSIH SEBESAR Rp125.000.000 di dalam SPT PPN perseroan!
- Berdasar keistimewaan aturan transaksi Kode Faktur 07, PT Griya Indah TIDAK PERLU MENUNGGU AKHIR TAHUN; perusahaan dapat langsung mengajukan permohonan Restitusi Pengembalian Uang Tunai atas kelebihan bayar Rp125 Juta tersebut pada masa bulan pajak berjalan itu juga! Pencairan tunai restitusi ini akan mengalir langsung masuk ke dalam rekening kas perusahaan, yang berdampak luar biasa MENINGKATKAN LIKUIDITAS DAN MEMPERKUAT ARUS KAS KORPORASI SECARA SECARA POSITIF DAN LANGSUNG!
Analisis Kerangka Tiga Lapis
Penyerapan strategi fasilitas PPN pada catatan penutup ini merupakan pemanfaat tertinggi dari efisiensi kas Lapis 3:
- Lapis Biaya (Manipulasi HPP & Klaim Restitusi Tunai): Keputusan PT Griya Indah dan PT Nusantara Jaya memilah transaksi fasilitas Kode 07 vs Kode 08 mencegah kerugian denda keliru kredit. Pada pergerakan Kode 08 (vaksin & rumah sederhana MBR), kerugian hangus kas PPN dikonversi menjadi perisai pemotong laba umum dengan kapitalisasi HPP. Pada pergerakan Kode 07 (Kawasan Berikat, Kawasan Bebas, & stimulus DTP), biaya belanja modal diselamatkan utuh menjadi klaim restitusi tunai bernominal ratusan juta yang menyegar-bugarkankan likuiditas operasional perusahaan tanpa melanggar koridor hukum.
Dasar Hukum
- Undang-Undang Nomor 8 Tahun 1983 tentang Pajak Pertambahan Nilai dan PPnBM s.t.d.t.d. UU Nomor 7 Tahun 2021 (UU HPP) Pasal 4, Pasal 7 ayat (1), Pasal 9 ayat (2) dan ayat (8), serta Pasal 16B ayat (1), ayat (2) (PM Tidak Dipungut Bisa Kredit), dan ayat (3) (PM Dibebaskan Dilarang Kredit).
- Peraturan Pemerintah Nomor 49 Tahun 2022 tentang Pembebasan dari Pengenaan PPN dan PPN Tidak Dipungut atas Impor dan/atau Penyerahan BKP/JKP Tertentu (Aturan Sembako, Medis, Vaksin, Pendidikan, Kawasan Berikat, dan Alat Pertahanan).
- Peraturan Menteri Keuangan Nomor 92 Tahun 2023 tentang Pengaturan Pelaksanan dan Definisi Pajak Ditanggung Pemerintah (DTP) Menggunakan Pagu Anggaran APBN.
- Peraturan Menteri Keuangan Nomor 131 Tahun 2024 mengenai Tata Kelola Pengenaan dan Implementasi Tarif Umum PPN 12% dan Tarif Besaran Tertentu.
- Peraturan Menteri Keuangan Nomor 81 Tahun 2024 jo. PER-11/PJ/2025 tentang Ketentuan Faktur Pajak Kode 07 dan Kode 08, Larangan Faktur Gabungan Fasilitas, dan Aturan Relaksasi Restitusi Masa Coretax System.
- Peraturan Pemerintah Nomor 41 Tahun 2021 tentang Penyelenggaraan Kawasan Perdagangan Bebas dan Pelabuhan Bebas (KPBPB / FTZ Batam, Bintan, Karimun, dan Sabang).
- Peraturan Pemerintah Nomor 40 Tahun 2021 tentang Penyelenggaraan Kawasan Ekonomi Khusus (KEK) dan Fasilitas PPN Tidak Dipungut.